נכתב בתאריך 2 בנובמבר 2026
מה חשוב לדעת
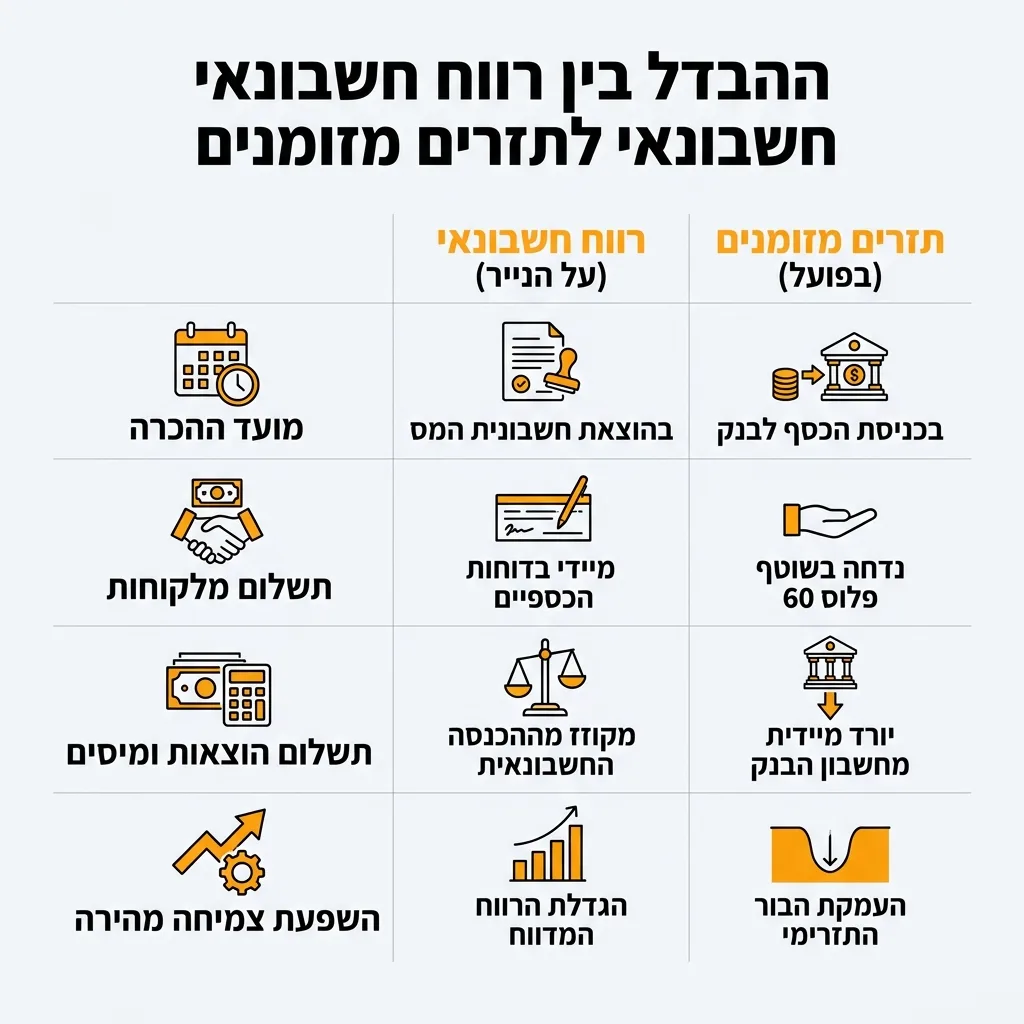
ניהול תזרים מזומנים הוא מעקב אחרי הכסף שנכנס ויוצא מחשבון הבנק בפועל, לפי התאריך המדויק שבו הכסף זז. להבדיל מרווח (שמחושב לפי מועד הוצאת החשבונית), התזרים מראה לכם אם יהיה לכם כסף פנוי לשלם שכר, ספקים ומסים במועד שבו הם יורדים מהחשבון.
הטעות הכי נפוצה ומסוכנת שבעלי עסקים עושים היא להסתכל על דוח הרווח וההפסד שרואה החשבון שולח, לראות שם רווח יפה, ולהניח שהכול בסדר. ואז מגיע העשירי לחודש, או ה-15 בחודש של המע"מ, ופתאום הטלפון מהבנק מצלצל כי החשבון בחריגה ואין מאיפה לשלם משכורות או ספקים.
איך זה יכול להיות שהעסק מרוויח אבל אין שקל בבנק? זה קורה בגלל ההבדל הפשוט בין רווח על הנייר לכסף אמיתי בחשבון. מהניסיון שלנו ב-White Raven, רוב העסקים שנסגרים בישראל לא נסגרים כי אין להם לקוחות, אלא כי נגמר להם החמצן בחשבון הבנק באמצע הדרך.
במדריך הזה נפרק את המושג תזרים מזומנים למילים פשוטות, בלי מונחים של רואי חשבון. נראה לכם צעד אחר צעד איך בונים טבלה פשוטה באקסל או בגוגל שיטס שתיתן לכם שקט נפשי ותמנע מכם להיתקע בלי כסף.
למה עסק רווחי יכול להיתקע בלי כסף? ההבדל בין רווח לתזרים
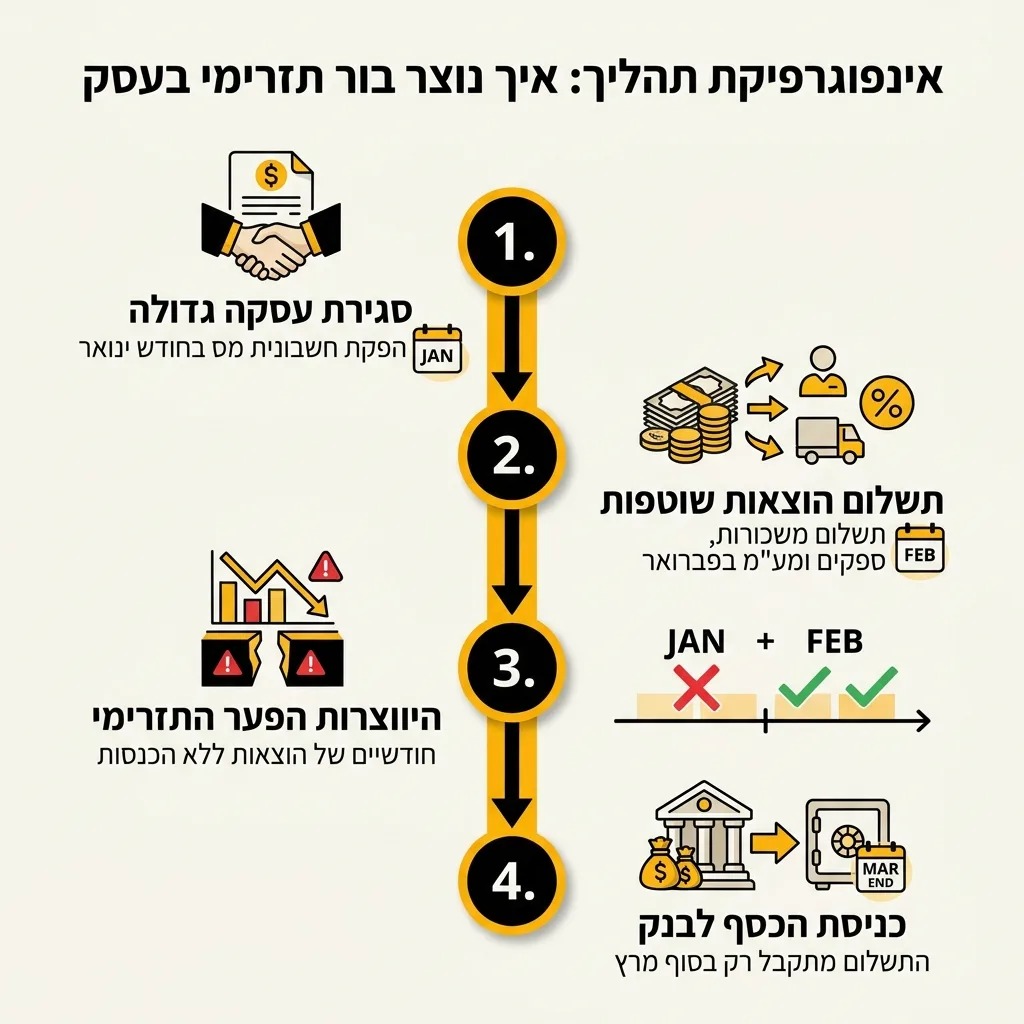
בואו נסביר את זה דרך דוגמה מהחיים. נניח שיש לכם מפעל שמבצע עבודות נירוסטה למסעדות ולמטבחים מוסדיים. סגרתם בחודש ינואר פרויקט ענק ב-100,000 ₪ והוצאתם ללקוח חשבונית מס. מבחינת רואה החשבון ומס הכנסה, הרווחתם כסף כבר בינואר.
אבל במציאות של השוק הישראלי, הלקוח משלם לכם בתנאי "שוטף פלוס 60". זה אומר שהכסף ייכנס לחשבון הבנק שלכם רק בסוף חודש מרץ או תחילת אפריל. בינתיים, כבר בינואר ובפברואר, אתם חייבים לשלם על חומרי הגלם, לשלם משכורות לעובדים, להעביר מע"מ ב-15 לפברואר ולשלם שכירות.
זהו הפער התזרימי. על הנייר אתם מרוויחים מצוין, אבל בחשבון הבנק יש בור של חודשיים שבהם הכסף רק יוצא ולא נכנס. האבסורד הוא שככל שהעסק שלכם יקבל יותר הזמנות כאלה ויצמח מהר יותר, ככה הבור התזרימי יגדל ואתם תצטרכו לממן מכיסכם יותר סחורה ועבודה לפני שתראו שקל אחד מהלקוחות.
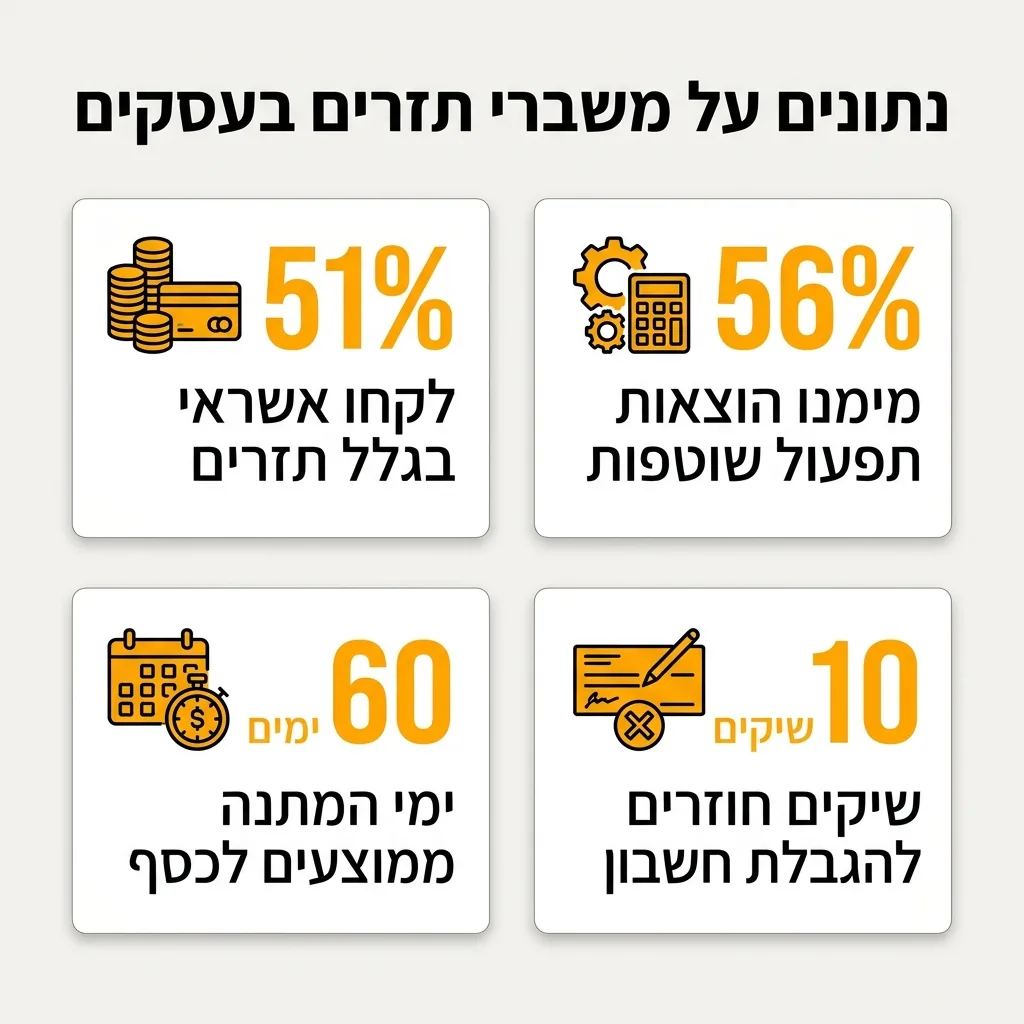
הנתונים מוכיחים שזו הבעיה מספר אחת של עסקים. לפי דוח תקופתי של הסוכנות לעסקים קטנים ובינוניים בישראל, הסיבה המרכזית שבגללה עסקים קטנים נזקקו לאשראי והלוואות הייתה מימון פערים בגלל מחסור בהון חוזר ובעיות תזרים (51% מהעסקים ב-2021 ו-38% ב-2022). גם דוח הפדרל ריזרב לשנת 2026 מצא ש-56% מהעסקים הקטנים שלקחו מימון עשו זאת בין היתר כדי לשלם הוצאות תפעול שוטפות בגלל פערי תזרים.
להיתקע בלי מזומן בבנק זה לא רק "לא נעים", זו סכנה מיידית להמשך קיום העסק ולנכסים האישיים שלכם:
מה מכינים לפני שמתחילים לבנות את הטבלה?
כדי לבנות טבלת תזרים מזומנים אמינה, לא צריך תוכנה יקרה או ידע בהנהלת חשבונות. מספיק לפתוח גיליון אקסל או גוגל שיטס ריק, אבל לפני שמקלידים מספרים, כדאי לאסוף מול העיניים את הנתונים האמיתיים של העסק מרבעון אחרון.
צ'קליסט הכנה לבעל העסק (15 דקות עבודה):
איך בונים טבלת תזרים מזומנים פשוטה? מדריך צעד אחר צעד
הסוד של טבלת תזרים שעובדת הוא פשטות. אם הטבלה תהיה מסובכת מדי, אתם תתייאשו אחרי שבועיים ותפסיקו לעדכן אותה. המטרה היא לבנות טבלה שנותנת לכם תמונת מצב ברורה של 3 עד 6 חודשים קדימה.
1. הגדרת חודשי המעקב ויתרת הפתיחה
פתחו גיליון חדש. בעמודה הראשונה מימין רשמו את שמות הסעיפים, ובעמודות שלידה רשמו את החודשים הקרובים (או השבועות הקרובים, אם התזרים שלכם צפוף מאוד ואתם קרובים למסגרת). השורה הראשונה בטבלה היא תמיד יתרת פתיחה.
בשורה הזו אתם רושמים בדיוק כמה כסף יש בחשבון הבנק בבוקר של ה-1 בחודש. אם החשבון במינוס של 12,000 ₪, רושמים מינוס 12,000 ₪. לא מייפים את המציאות ולא מחשבים כסף ש"אמור להיכנס היום". רק מה שיש בבנק בפועל.
2. רישום הכנסות צפויות (כסף שנכנס לבנק בפועל)
מתחת ליתרת הפתיחה, צרו קבוצה של "כסף נכנס". הכלל הקריטי כאן: רושמים סכומים כולל מע"מ, ורק בחודש שבו הכסף באמת נוחת בעובר ושב. למה כולל מע"מ? כי כשלקוח מעביר לכם כסף, הוא מעביר אותו עם המע"מ, וזה הסכום שנכנס לבנק.
חלקו את ההכנסות לשתי שורות פשוטות: הכנסות ודאיות (שיקים שכבר הופקדו, סליקת אשראי ידועה, ריטיינרים קבועים) והכנסות צפויות מלקוחות (עסקאות שסגרתם וצפויות להיות משולמות החודש). אם יש לכם חנות שעוסקת בתחום של מכירת תכשיטים בסיטונאות לחנויות אחרות, ואתם יודעים שיש לקוח קבוע שתמיד מאחר בשבועיים בתשלום, אל תרשמו את הכסף שלו בחודש שבו הוא "אמור" לשלם, אלא בחודש שבו הוא ישלם בפועל.
3. מיפוי ההוצאות הקבועות והמשתנות (כולל מלכודת המע"מ)
עכשיו עוברים לצד של "כסף יוצא", וגם כאן רושמים את כל הסכומים כולל מע"מ ובמועד המדויק שבו הם יורדים מהבנק. אם קניתם סחורה ב-3 בחודש בכרטיס אשראי, אבל הכרטיס יורד מהבנק ב-10 לחודש הבא, ההוצאה תירשם ב-10 לחודש הבא.
כדי לא לפספס כלום, חלקו את ההוצאות לחמש קטגוריות ברורות:
- הוצאות קבועות ומתפעלות: שכירות, ארנונה, חשמל, רואה חשבון, ביטוחים, ואפילו שירותים שוטפים למשרד כמו מפיץ ריח לעסקים או שירותי ניקיון.
- תשלומים לספקים וקבלני משנה: קניית סחורה, חומרי גלם או שירותים חיצוניים.
- שכר עובדים ופנסיות: המשכורות נטו שיורדות ב-1 או ב-9 לחודש, פלוס הפקדות לפנסיה וביטוח לאומי מעסיקים שיורדים ב-15 לחודש.
- הוצאות שיווק ופרסום: קמפיינים ממומנים, ניהול אינסטגרם לעסקים, או הזמנות חד-פעמיות כמו מוצרי נייר לעסקים ו-חולצות ממותגות לעסק לקראת עונת הקיץ או כנס קרוב.
- מסים, הלוואות ומשיכת בעלים: הסעיף שהכי הרבה עצמאים שוכחים. כאן רושמים את החזר ההלוואות לבנק, את המשכורת שאתם מושכים הביתה, ואת תשלומי המע"מ, מקדמות מס הכנסה וביטוח לאומי.
עסקים קטנים רבים מדווחים למע"מ ומס הכנסה פעם בחודשיים (ב-15 לחודש האי-זוגי: ינואר, מרץ, מאי וכו'). הטעות הקלאסית היא לראות הרבה כסף בחשבון בחודש פברואר ולחשוב שזה כסף שלכם, ואז ב-15 למרץ לחטוף מכה של עשרות אלפי שקלים למע"מ. בטבלת התזרים שלכם, שריינו מראש הערכת מע"מ ומקדמות בכל חודש של דיווח, או העבירו מדי חודש ~20% מהתקבולים לפיקדון נפרד שלא נוגעים בו.
4. חישוב יתרת הסגירה ונקודת האיזון
השורה התחתונה של כל חודש בטבלה נקראת יתרת סגירה. הנוסחה שלה פשוטה מאוד:
יתרת פתיחה + סך כל הכסף שנכנס החודש – סך כל הכסף שיצא החודש = יתרת סגירה.
יתרת הסגירה של חודש מאי הופכת אוטומטית ליתרת הפתיחה של חודש יוני, וכן הלאה. כאן גם נכנסת לתמונה נקודת האיזון התזרימית שלכם: סך כל הכסף שחייב להיכנס לחשבון בחודש נתון רק כדי לכסות את כל ההוצאות הקבועות, המסים והחזרי ההלוואות, בלי שהיתרה בבנק תרד בשקל אחד.
כשאתם יודעים שהעסק שלכם מוציא קבוע 45,000 ₪ בחודש לפני שקניתם בורג אחד, אתם יודעים בדיוק מה המינימום שאתם חייבים לגבות מלקוחות כדי לשרוד.
דוגמה מספרית: איך נראית טבלת תזרים ל-3 חודשים?
כדי להמחיש איך הטבלה חושפת בעיות מראש, בנינו דוגמה מומצאת של סטודיו לעיצוב והפקות דפוס, עם מסגרת אשראי בבנק של עד מינוס 20,000 ₪. שימו לב מה קורה בחודש יוני בדוגמה הבאה:
| סעיף תזרימי (המספרים להמחשה בלבד) | מאי 2026 | יוני 2026 | יולי 2026 |
|---|---|---|---|
| יתרת פתיחה בבנק (ב-1 לחודש) | 8,000 ₪ | 2,500 ₪ | 24,500- ₪ (חריגה!) |
| + סה"כ תקבולים (כסף נכנס כולל מע"מ) | 52,000 ₪ | 28,000 ₪ | 85,000 ₪ |
| – הוצאות קבועות, שכירות ותפעול | 12,000 ₪ | 12,000 ₪ | 12,000 ₪ |
| – תשלומים לספקים (לפי תאריך פירעון השיק) | 18,000 ₪ | 22,000 ₪ | 15,000 ₪ |
| – שכר עובדים ומשיכת בעלים | 16,500 ₪ | 16,500 ₪ | 16,500 ₪ |
| – החזר הלוואות בבנק | 4,500 ₪ | 4,500 ₪ | 4,500 ₪ |
| – מע"מ דו-חודשי ומקדמות מס (ב-15 לחודש) | 6,500 ₪ | 0 ₪ | 9,500 ₪ |
| = סה"כ תשלומים (כסף יוצא) | 57,500 ₪ | 55,000 ₪ | 57,500 ₪ |
| יתרת סגירה בבנק (בסוף החודש) | 2,500 ₪ | 24,500- ₪ (חריגה!) | 3,000 ₪ |
תסתכלו על הטבלה הזו: בסיכום של כל שלושת החודשים יחד, העסק שלנו רווחי ותזרימי (הוא התחיל עם 8,000 ₪ וסיים את יולי בפלוס של 3,000 ₪ אחרי ששילם את כל ההוצאות והמשכורות). אבל בגלל שבחודש יוני לקוח גדול מתעכב ומשלם רק ביולי, נוצר ביוני בור של 24,500- ₪, שחורג ממסגרת האשראי (20,000- ₪).
בלי הטבלה הזו, בעל העסק היה מגלה את החריגה רק באמצע יוני כשהבנק היה מחזיר לו שיק של ספק. עם הטבלה הזו, הוא רואה את הבעיה כבר ב-1 במאי, ויש לו חודש וחצי לפתור אותה בנחת.
5. מה עושים כשמזהים חודש בעייתי בטבלה? דרכי גישור
זיהיתם בטבלה שעוד חודשיים אתם הולכים לחרוג מהמסגרת? מעולה, הטבלה עשתה את העבודה שלה. עכשיו, כשיש לכם זמן מראש, הנה הפעולות המעשיות שבעל עסק יכול לעשות כדי לגשר על הפער בלי להיכנס לסחרור:
- הקדמת גבייה מלקוחות תמורת הנחת מזומן: פנו ללקוח שאמור לשלם לכם ביולי (בשוטף פלוס 60) והציעו לו עסקה פשוטה: "אם אתה מעביר לי את התשלום כבר השבוע ביוני, או משלם באשראי עכשיו, אני עושה לך 3% הנחה בחשבונית". בהרבה מאוד מקרים, לקוחות שיש להם מזומן ישמחו לחסוך כסף, ולכם זה הרבה יותר זול מריבית חריגה בבנק או שיק חוזר.
- בקשת דחייה מסודרת מספקים (לפני מועד התשלום): ספקים שונאים הפתעות, אבל רובם יבואו לקראת לקוח הוגן שמדבר איתם מראש. התקשרו לספק שבועיים לפני מועד התשלום ובקשו לפרוס את התשלום של יוני לשני תשלומים (יוני ויולי). כשעושים את זה מראש ולא ביום שהשיק אמור לרדת, שומרים על יחסי אמון מצוינים.
- עצירת הוצאות לא דחופות לחודש הבור: תכננתם להזמין ציוד חדש או להוציא את הצוות אל ערב גיבוש לעובדים בדיוק בחודש יוני? הזיזו את ההוצאה לחודש יולי או אוגוסט, אחרי שהתקבול הגדול ייכנס. אותו כלל חל על רכישות גדולות: אם אתם מתלבטים לגבי השקעה חכמה עבור ריהוט משרדי או ציוד, תזמנו את העסקה לחודש שבו התזרים פנוי, או פרסו אותה לתשלומים שמתאימים לקצב הכניסה של הכסף.
- התאמת מודל ההעסקה והרכש: בעסקים עונתיים או פרויקטליים, עלויות קבועות גבוהות הן משקולת תזרימית. קבלנים חכמים, למשל, בודקים היטב מתי משתלם לקנות פיגומים במקום לשכור כדי לא לחנוק את המזומן בקנייה חד-פעמית, ובעלי עסקים רבים נעזרים בשירותי חברות כוח אדם וגיוס גמיש כדי להתאים את הוצאות השכר להיקף העבודה האמיתי באותו חודש.
- פנייה יזומה לבנק להגדלת מסגרת זמנית: כשאתם באים לפקיד הבנק חודש מראש, מראים לו את טבלת התזרים שלכם ומוכיחים לו שיש הזמנה חתומה שתיכנס ביולי ותסגור את הפער, הבנק מתייחס אליכם כאל מנהלים אחראיים. קל וזול הרבה יותר לקבל הגדלת מסגרת זמנית ל-30 יום מראש, מאשר להתחנן לאישור חריגה בבוקר שבו השיק עומד לחזור.
כלים מומלצים לניהול שוטף ושיטת העבודה השבועית
אחרי שהבנתם את העיקרון, באיזה כלי כדאי להשתמש? לעצמאים ולעסקים קטנים עם עד 20-30 תנועות בחודש, גיליון גוגל שיטס (Google Sheets) או אקסל עושה עבודה מעולה ובחינם. היתרון של גוגל שיטס הוא שאפשר לפתוח אותו גם מהטלפון הנייד ולעדכן שיק שנתתם לספק באותו רגע.
אם העסק שלכם גדול יותר, עם עשרות ספקים, סליקות אשראי מרובות ושיקים דחויים, כדאי לבחון מעבר אל הכלים הדיגיטליים עבור ניהול עסק שקיימים היום בישראל. מערכות ייעודיות לניהול תזרים מתממשקות ישירות לחשבון הבנק ולחברות האשראי (דרך תקן בנקאות פתוחה), שואבות אוטומטית את התנועות ומתריעות לכם על חריגות צפויות בלי שתצטרכו להקליד הכול ידנית.
בין אם בחרתם באקסל פשוט ובין אם בתוכנה, הכלל החשוב ביותר הוא שגרת הבוקר של יום ראשון: קבעו לעצמכם ביומן 20 דקות קבועות בכל יום ראשון בבוקר. פותחים את חשבון הבנק, משווים לטבלה, מעדכנים מה נכנס ומה יצא בפועל, ומוסיפים חשבוניות או תשלומים חדשים שנולדו השבוע.
20 דקות בשבוע הן כל מה שמפריד בין עסק שמתנהל בלחץ מתמיד לבין עסק יציב שצומח בביטחון.
המלצת המומחה של White Raven
"אחרי שליווינו וראיינו מאות בעלי עסקים קטנים בישראל, העצה הכי טובה שאנחנו יכולים לתת לכם היא להפריד מיד בין הכסף של העסק לכסף של המדינה. מע"מ הוא לא הכנסה שלכם, אתם רק צינור שגובה אותו עבור רשות המסים. פתחו חשבון כספית או פיקדון נזיל בתוך חשבון העסק, ובכל פעם שלקוח משלם לכם, העבירו לשם מיד את חלק המע"מ והמקדמות. הפעולה הפשוטה הזו מונעת כמעט לגמרי את משברי התזרים הדו-חודשיים שאנחנו רואים אצל עצמאים."
שאלות נפוצות
מה זה תזרים מזומנים בכלל?
תזרים מזומנים הוא תנועת הכסף האמיתית (המזומן) שנכנסת ויוצאת מחשבון הבנק של העסק לאורך תקופה מוגדרת. להבדיל מדוחות חשבונאיים תיאורטיים, התזרים בודק דבר אחד פשוט: כמה כסף נזיל יש לכם בחשבון הבנק בכל יום נתון כדי לשלם את ההתחייבויות של העסק בזמן.
מה ההבדל בין רווח לתזרים מזומנים?
רווח מחושב לפי מועד ביצוע העסקה והוצאת החשבונית (הכנסות פחות הוצאות, ללא מע"מ), גם אם הכסף עדיין לא התקבל. תזרים מזומנים, לעומת זאת, מתייחס אך ורק למועד שבו הכסף עבר בפועל בחשבון הבנק (כולל מע"מ, הלוואות ומשיכות בעלים). לכן אפשר להציג רווח בדוח השנתי ועדיין להיות במינוס עמוק בבנק.
למה העסק רווחי אבל אין כסף בבנק?
הסיבה המרכזית היא פערי זמן בין מועד ההוצאה למועד ההכנסה, תופעה מוכרת בישראל בשם "שוטף פלוס". אם אתם משלמים היום לספקים, לעובדים ולמע"מ, אבל הלקוחות שלכם משלמים לכם רק בעוד 60 או 90 יום (או בכרטיס אשראי בכמה תשלומים לא מנוכים), הכסף שאתם מרוויחים כלוא אצל הלקוחות או במלאי שקניתם, ולכן הוא לא נמצא בבנק.
איך מתחילים לנהל תזרים מזומנים נכון?
מתחילים בפתיחת טבלת אקסל או גוגל שיטס פשוטה לשלושת החודשים הקרובים. רושמים בשורה הראשונה את יתרת הבנק הנוכחית, מוסיפים מתחתיה את כל התקבולים שצפויים להיכנס בפועל (לפי תאריך פירעון), ומפחיתים את כל ההוצאות הקבועות, השיקים לספקים, השכר והמסים לפי תאריך הירידה מהבנק. מעדכנים את הטבלה פעם בשבוע באופן קבוע.
מה עושים כשהתזרים כבר במינוס?
קודם כל עוצרים הוצאות לא קריטיות וממפים בטבלה מתי צפוי להיכנס כסף כדי לראות אם מדובר בבור זמני או בהפסד קבוע. בטווח המיידי: פונים ללקוחות שחייבים לכם כסף ומציעים הנחה קטנה תמורת הקדמת תשלום, מדברים מראש עם ספקים לפריסת שיקים קרובים, ופונים לבנק עם תחזית מסודרת לבקשת מסגרת גישור קצרה לפני ששיקים מתחילים לחזור.
איך בונים תחזית תזרים לעסק עם הכנסות לא קבועות?
בעסק שבו ההכנסות משתנות מחודש לחודש, בונים את הטבלה לפי "עקרון השמרנות": את ההוצאות הקבועות, ההלוואות והמסים רושמים במלואם (כי הם ירדו בוודאות), ואילו בשורת ההכנסות העתידיות לחודשים הבאים רושמים תחזית שמרנית המבוססת על החודש החלש ביותר שלכם בשנה האחרונה, או רק עסקאות שכבר נחתמו. כך תדעו בדיוק מהו רף המכירות המינימלי שאתם חייבים לייצר כדי לא להיכנס לבור.
לסיכום
ניהול תזרים מזומנים הוא לא משימה של רואה החשבון שלכם, אלא הכלי הניהולי הכי חשוב שיש לכם כבעלי עסקים. רואה החשבון מדווח על העבר, אבל הטבלה הפשוטה שתבנו מראה לכם את העתיד. כשאתם יודעים בדיוק מה צפוי לקרות בחשבון הבנק בעוד חודשיים ושלושה, אתם מפסיקים לכבות שריפות, שומרים על דירוג אשראי נקי ומקבלים החלטות עסקיות מתוך כוח ושקט נפשי.
אל תחכו לחודש לחוץ כדי להתחיל. פתחו כבר היום גיליון פשוט, הזינו את יתרת הפתיחה ואת הצפי לחודשים הקרובים, והפכו את המעקב השבועי להרגל קבוע שמגן על העסק שבניתם בעבודה קשה.